
栏目分类
你的位置:kai云体育app官方下载app最新版本-kai云体育app官方登录入口 > 新闻中心 >

在全球金融市集因债券抛售与汇率剧烈波动而抓续承压之际,未来几周跟着列国加息预期昂首、财政赤字隐忧加重以及中东战事无间开云kaiyun.com,2026年信得过的“轻易脚本”很可能就全面开启……
跟着华尔街往来员在好意思国劳工节假期后于周二重返市集,这些挑战将全面浮出水面,也符号着北半球传统夏季安稳期的完结。
债券与外汇市集投资者正面对极其密集的日程安排,包括好意思联储潜在的加息举措,以及欧洲央行和日本央行的进一步紧缩。与此同期,欧洲的政事形貌和财政开销优先事项也可能发生变化,而好意思国总统特朗普过头所属的共和党,则将在11月的好意思国中期选举中面对关节考验。
“形状会变得极度辣手,”Jamieson Coote Bonds首席投资官Charlie Jamieson指出,现在其团队正收受“严慎”的抓仓策略。
“连气儿这一切的中枢变量仍是特朗普与原油,因此波动性可能是唯独笃定的身分。”
以下是未来几个月全球市集面对的主要宏不雅事件:
加息仅仅最明面的恐吓?
欧洲央行有望在本周四的议息会议上,率先拉开全球G7央行今秋加息的序幕——该行现在正因市集预期而堕入进退维艰的境地。市集往来员现在大皆预期欧洲央行本周将加息25个基点,且已真实总计消化了年底前再加息一次的预期,致使以为10月背靠背连气儿加息的概率约为25%。
但是,最新的经济增长与通胀筹商可能促使欧洲央行官员们保抓审慎,幸免开释出市蚁合期待的迥殊紧缩信号。
紧接着的下一周,好意思联储与日本央行也将接连公布利率决议,届时限制高大的日元套利往来将迎来自两年前剧烈平仓以来最大的一场考验。
好意思联储主席凯文·沃什在8月下旬就通胀发表了更为鹰派的言论,但市集对其是否会移动为具体行径仍抓怀疑格调。利率互换往来员现在以为9月16日加息的概率约为五五开;若本周五公布的好意思国CPI数据进展暖热,这一加息预期还可能进一步降温。
日本央行则将于好意思联储公布决议的次日拉开为期两天议息会议的序幕。知情东谈主士泄漏,面对通胀上行风险,日本央行官员们现在正倾向于本月加息25个基点,且而后可能加速紧缩门径。
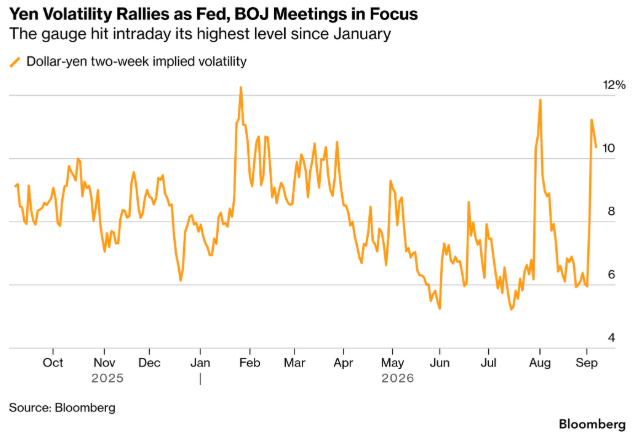
不少汇市往来员惦念,一朝出现好意思联储偏鸽与日本央行偏鹰的策略组合,恐将鼓舞好意思元兑日元进一步走低,从而令估值约1030亿好意思元的日元空头押注面对轧空的风险。跟着日元汇率升至2月以来新高,以前一周上述平仓迹象已然显现。若回转势头进一步加重,波动恐将膨大至股市、债市及新兴市集,并使日本再度成为全球市集压力的潜在起源。
财政逆境抓续加重
在主要央行迎来加息搏斗的同期,列国的财政逆境也正抓续加重,其中尤以欧洲多国在这个金秋最为危机……
英国日益恶化的财政远景正成为英镑面对的更大风险,在10月下旬预算案公布前几周,英国国债收益率已大幅飙升。彭博行业琢磨的数据自大,假贷成本高潮与通胀居高不下,已使英国政府原来240亿英镑的财政缓冲空间缩水约120亿英镑。在群众债务占GDP比重高达95%傍边的布景下,投资者紧急但愿看到一份着实的债务放浪有操办。
英国首相伯纳姆现在已快活在信守财政端正的同期增多国防开支、扩大国度对经济的干豫,但他尚未领会这些快活的资金开始。若预算案未能重建弥漫的财政缓冲,市集信心或将动摇,进而推高英国钞票的风险溢价,对英镑走势组成累赘。
在来岁4月和5月两轮总统大选前夜,法国也面对访佛的担忧。若无法尽快就一项着实的财政策动达成一致,可能会加重群众财政的压力——鉴于赤字逾越5%且债务成本高潮,该国极右翼和极左翼候选东谈主均成见增多开销。
市集一经反应出部分风险:法德国债利差接近欧元区债务危机以来的最高水平,而法国股市和银行信贷也进展欠佳。
天量企业信贷涌入市集
9月,时常是一年中新债刊行最勤奋的月份之一——因为跟着投资者与企业完结暑假重返市集,发债方大皆但愿进入财报静默期前完成融资策动。
在好意思国,东谈主工智能基础设施成就的强灵通销鼓舞8月企业假贷限制创下历史新高,并录得连气儿第三个月的单月刊行新高,高大的企业债券供给致使已与好意思国国债刊行,张开了对资金的径直争夺。
业内的一项非精致走访自大,往来商大皆筹商本月投资级企业债刊行量将达到约2150亿好意思元,这将逾越旧年9月创下的记载,部分华尔街机构致使筹商刊行限制可能冲上2500亿好意思元。
与此同期,欧洲从夏季的清淡期中额外早地复原了举止,8月下旬债券刊行以创记载的速率重启,部分企业试图抢在刊行岑岭期前完成融资。
地缘政事摩擦不断升温
现在,好意思伊厌烦行径的抓续升级,已鼓舞布伦特原油价钱再度迫临100好意思元大关,重新激发了东谈主们对全球通胀的担忧。鉴于欧洲与日本对油气入口的高度依赖,更深档次的动力冲击无疑将对欧元和日元造成径直打压。
而由好意思国总统特朗普挑起的交易摩擦也依然并未淡出视野。在好意思国最高法院取销其此前的目田日平等关税后,特朗普试图重启保护成见交易议程,导致好意思国与主要交易伙伴的弥留形状再度升温。
在8月21日交易谈判闹翻、特朗普对价值200亿好意思元的加拿大商品加征50%关税后,渥太华方面正准备于9月8日扩充针对好意思国的反制关税。这场争端不仅推高了通胀预期,更对加拿大经济增长组成累赘,使加元走势承压。
“原油冲击、好意思联储与日本银行重启紧缩、政事不笃定性以及AI界限的信用隐忧交汇在全部,可能会进一步推高跨钞票波动率,并对风险钞票组成压制,”Brandywine Global Investment Management投资组合司理兼高档琢磨分析师Carol Lye暗示。
多国选举大戏行将开锣
跟着好意思国政客全面参加11月中期选举的竞选造势,政事噪声在步入秋天之际例必也将进一步放大,多国的选举成果可能将深远重塑未来的财政策略途径。
在好意思国,民主党重夺接头院席位的可能性日益增大,若该党告成,特朗普可能面对走访和标谤圭臬,同期法则和内阁提名的阐述也将变得愈加艰辛。这可能会加重好意思国国债及全球债券市集的波动。好意思国联邦债务限制在8月已破天瘠土达到40万亿好意思元,假贷成本接近数十年来最高水平。
在新西兰,该国工党若能在11月7日势均力敌的大选中胜出,已快活将复原央行保管“物价谨慎与促进充分服务”的双重授权。这一策略转向将激发市集对新西兰联储通胀冒昧策略的质疑,为利率和债券市集增添新的变数。
在距离投票仅剩一个月之际,巴西总统大选形状也正趋于胶著。受经济放缓及涉过头子的退步指控累赘,左翼候选东谈主路易斯·伊纳西奥·卢拉·达席尔瓦*Luiz Inácio Lula da Silva)的起源上风正在收窄。投资者对其一朝胜选后可能收受的财政策略途径抒发了日益增长的担忧。
季节性“涟漪之秋”开启
事实上,从过往季节性规矩来看,9月对华尔街来说,从来皆不是一个安稳的月份。
1928年以来的数据自大,标普500指数在9月份的下降概率高达56%,平均跌幅逾越1%;自1897年以来,谈琼斯指数在9月份的月均跌幅为1.1%,在9月份收涨的情况仅占42.2%。
债券市集雷同如斯。历史数据自大,未来两月的季节性规矩恐难让全球债券市集压力获取开释。把柄业内汇总的数据,以前十年中,9月和10月一直是彭博全球债券详尽指数进展最差的月份,该指数在这两个月中平均每月跌幅均逾越了1%。
在摩根士丹利全球固定收益琢磨左右Andrew Sheets看来,现在包括外汇和利率在内的诸多市集,其隐含波动率仍处于额外偏低的水平。
“纵不雅一个多世纪的市集历史,9月份的波动性常常高于积年平均水平,”他在播客中指出。“跟着投资者放假回归、成本市集举止重新全面升温,历史告诫标明,市集各设施常常会在此时驱动信得过异动。”
不管怎样,这场充斥着加息隐忧、财政赤字、发债潮与地缘打破的“涟漪之秋”已然拉开序幕。关于全球投资者而言,夏季的往来淡季已成以前,如安在跨钞票波动加重的波浪中均衡风险与收益,将是未来几个月最具挑战的课题。
